Rambursarea anticipată a creditului ipotecar: fără comision

Cu dobânzile din nou pe creștere și cu inflația care urcă iar, mulți se întreabă dacă n-ar fi mai bine să dea băncii banii puși deoparte. Întrebarea are două părți: dacă te costă ceva să rambursezi anticipat și ce alegi după, rată mai mică sau perioadă mai scurtă. Diferența dintre cele două variante e mai mare decât crede majoritatea.
Comisionul de rambursare anticipată: zero, la creditele din 2016 încoace
OUG nr. 52/2016 privind creditele pentru imobile spune că banca nu are dreptul să aplice penalizări, să ceară compensație sau alte costuri în cazul rambursării anticipate (art. 41 alin. 3). Ordonanța se aplică contractelor încheiate după intrarea ei în vigoare, la sfârșitul lui septembrie 2016 (art. 133 și 135). Practic, aproape toate creditele ipotecare active azi intră aici.
Dacă ai un credit mai vechi, din înainte de 2016, citește clauza din contract despre rambursarea anticipată. Acolo găsești dacă se percepe ceva și cât.
Un exemplu cu cifre
Am luat un credit tipic: 300.000 de lei pe 30 de ani, cu dobândă de 7,57% (IRCC 5,57% plus marjă de 2%). Rata lunară e de aproximativ 2.112 lei. După 5 ani de plăți, soldul rămas e de aproximativ 284.000 de lei, cu 25 de ani înainte.
Să zicem că în acest moment plătești anticipat 30.000 de lei. Legea îți dă trei variante: păstrezi rata și scurtezi perioada, scazi rata și păstrezi perioada, sau scazi și rata, și perioada (art. 41 alin. 2). Le comparăm pe primele două, care arată cel mai bine diferența:
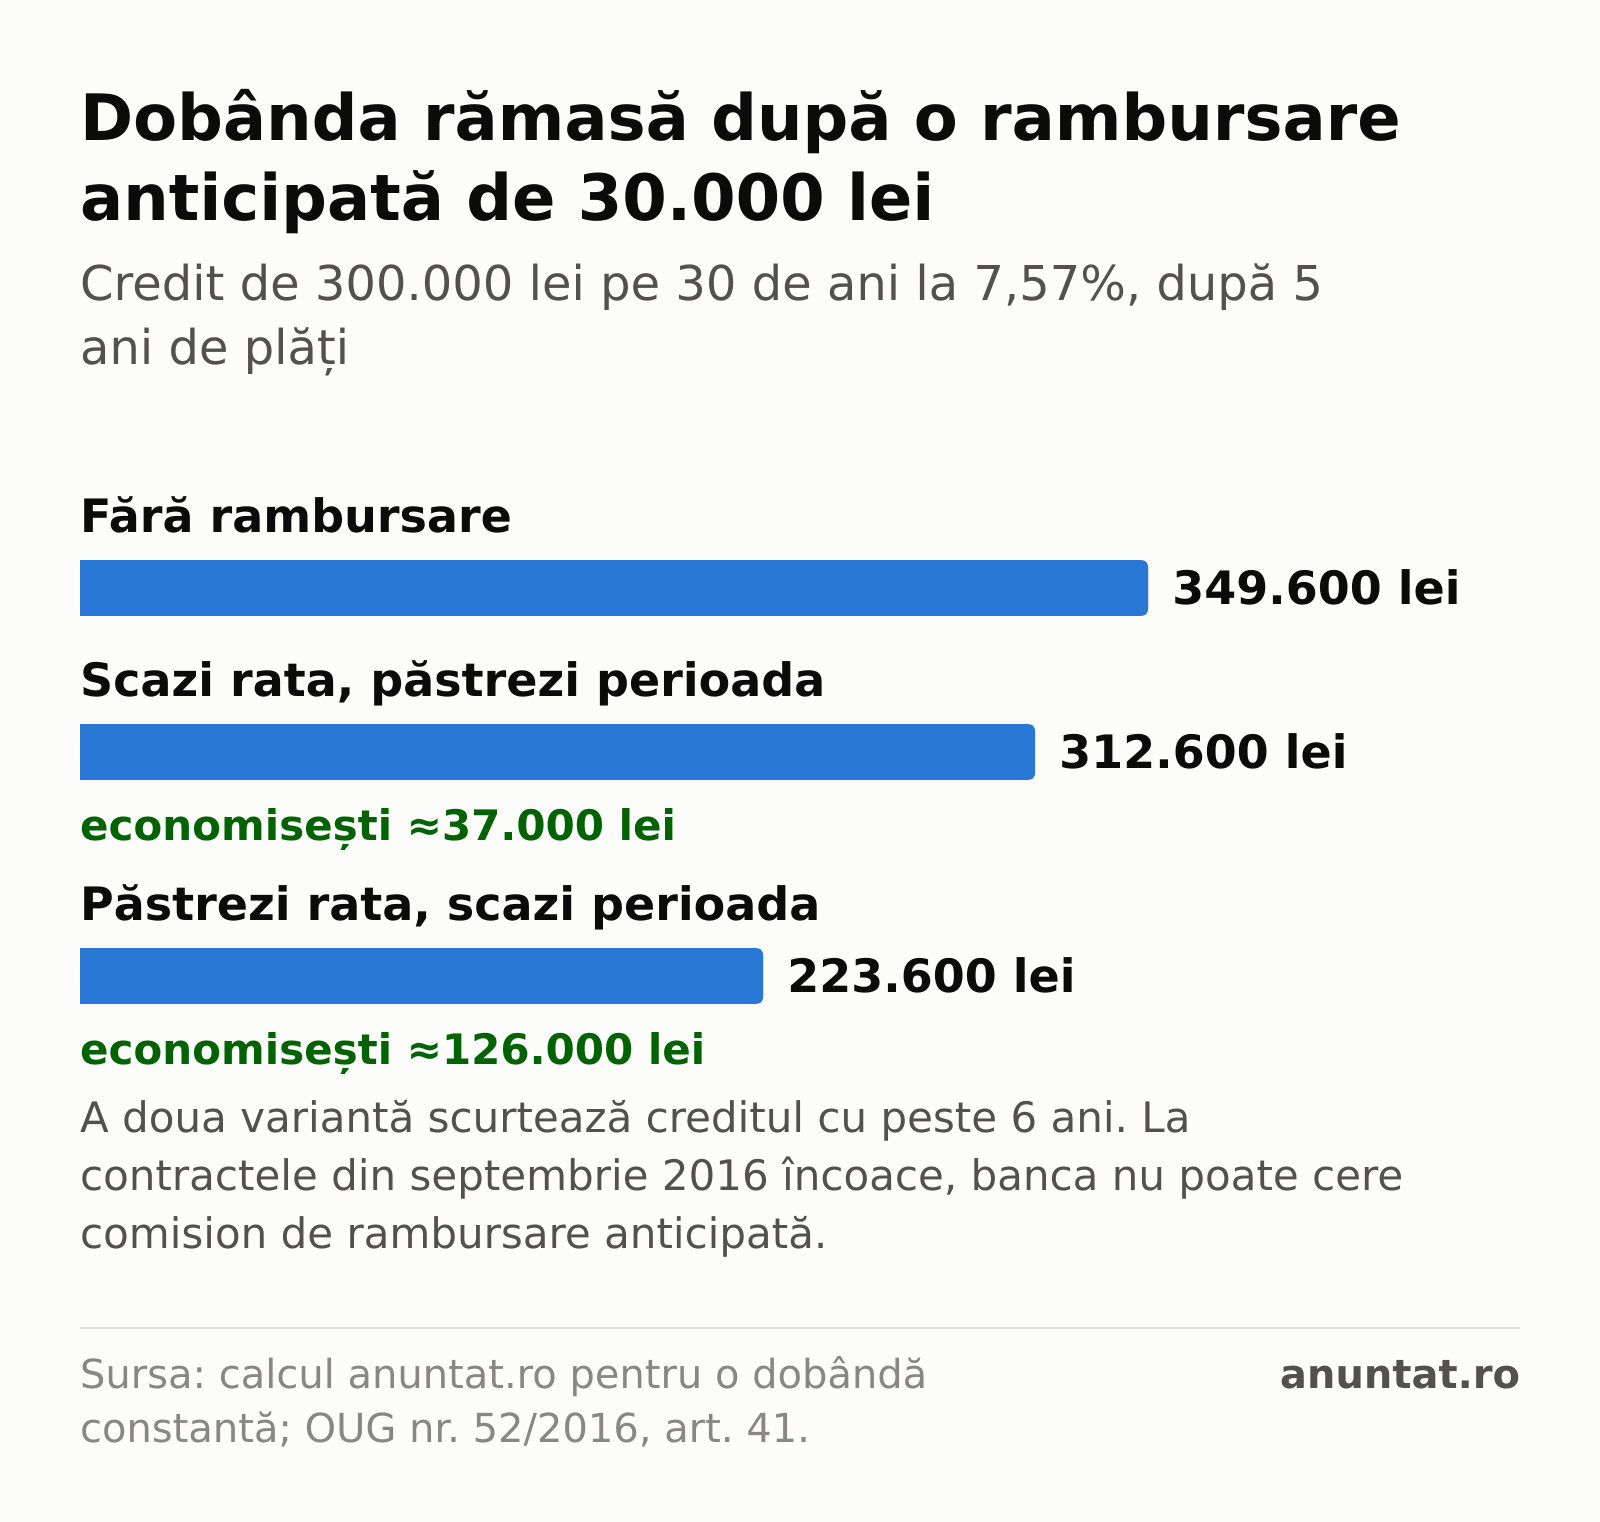
- Scazi rata, păstrezi perioada. Rata nouă e de aproximativ 1.889 de lei, cu 223 de lei mai puțin pe lună. Dobânda totală pe care o mai plătești scade de la circa 349.600 de lei la circa 312.600 de lei. Economisești aproximativ 37.000 de lei.
- Păstrezi rata, scazi perioada. Plătești tot 2.112 lei pe lună, dar termini creditul în aproximativ 227 de luni în loc de 300, adică cu peste 6 ani mai devreme. Dobânda rămasă scade la circa 223.600 de lei. Economisești aproximativ 126.000 de lei.
Aceiași 30.000 de lei aduc o economie de peste trei ori mai mare în a doua variantă. Explicația e simplă: dobânda se plătește pentru fiecare lună în care datorezi bani. Când scurtezi perioada, tai ultimii ani de dobândă.
Atunci de ce ar alege cineva să scadă rata?
Pentru că uneori siguranța lunară contează mai mult decât suma totală. Variante în care scăderea ratei are sens:
- venitul tău e instabil sau urmează o perioadă cu venit mai mic, cum ar fi un concediu de creștere a copilului;
- vrei să mai iei un credit și ai nevoie să încapi în limita BNR, unde ratele nu pot depăși 40% din venitul net;
- ai un credit cu dobândă variabilă și vrei o rezervă pentru eventualele creșteri ale IRCC sau ROBOR.
Rambursare sau economisire?
Rambursarea anticipată are un randament sigur, egal cu dobânda creditului. În exemplul de mai sus, 7,57% pe an, fără impozit și fără risc. Compară cu ce obții pe aceiași bani în altă parte. Titlurile de stat Tezaur pe un an aveau în octombrie 2026 o dobândă de 6,5% pe an, neimpozabilă. Pe 3 ani, 7%, iar pe 5 ani, 7,5%.
Regula de bază: păstrează întâi un fond de urgență de câteva luni de cheltuieli, pe care îl poți accesa oricând. Abia ce trece de el merită pus în rambursare.
Cum faci rambursarea, practic
- Ceri băncii simularea. La cerere, banca e obligată să-ți dea în scris o simulare pentru fiecare dintre cele trei variante (art. 41 alin. 2^1).
- Alegi varianta și depui suma în contul curent legat de credit.
- Primești noul grafic de rambursare. Verifică-l: rata sau numărul de luni trebuie să corespundă cu simularea.
Dacă vrei să vezi cum se schimbă rata cu IRCC-ul din trimestrele următoare, folosește calculatorul de rată cu IRCC.
Întrebări frecvente
Pot rambursa anticipat și un credit Noua Casă?
Da, creditul Noua Casă e tot un credit ipotecar. Întreabă banca dacă rambursarea afectează garanția statului sau depozitul colateral.
Există o sumă minimă pentru rambursarea parțială?
Nu. Potrivit art. 41 alin. 1 din OUG nr. 52/2016, dreptul de a rambursa anticipat nu poate fi condiționat de plata unei sume minime sau de un anumit număr de rate.
Rambursez tot creditul. Ce acte cer după?
Ceri băncii adresa de stingere a creditului și acordul pentru radierea ipotecii. Radierea din cartea funciară se face la oficiul de cadastru și costă 75 de lei.
Calculele sunt orientative, pentru un credit cu dobândă constantă. Situația e cea de la 25 octombrie 2026.


