BNR a lăsat dobânda la 6,50%, dar ROBOR urcă: ce se întâmplă cu rata

La ședința de politică monetară din octombrie, Consiliul de administrație al BNR a păstrat dobânda-cheie la 6,50% pe an. Rata facilității de creditare (Lombard) a rămas la 7,50%, iar cea a facilității de depozit la 5,50%. Decizia era așteptată. Mai interesant e ce a spus banca centrală despre lunile următoare: inflația va crește din nou până la sfârșitul anului, peste prognoza de 6,1% din august.
Pentru cine are un credit ipotecar, întrebarea practică e alta: ce se întâmplă cu rata lunară? Răspunsul depinde aproape în întregime de indicele la care e legat creditul, ROBOR sau IRCC.
Ce a spus BNR
Din minuta ședinței, publicată pe 20 octombrie și citată de Agerpres, reies câteva lucruri:
- inflația anuală a coborât la 6,17% în august, de la 10,42% în iunie;
- banca centrală se așteaptă ca rata anuală să urce din nou până la finalul lui 2026, din cauza energiei, a carburanților și a altor mărfuri, inclusiv alimente;
- printre riscuri sunt menționate conflictul din Orientul Mijlociu, seceta severă din acest an și cursul leului;
- pe termen lung, BNR vede inflația coborând la 2,8% în iunie 2028.
Pe scurt, BNR nu are motive să scadă dobânda curând. Nimic din minută nu sugerează însă nici o creștere.
ROBOR a urcat deja
Dobânzile de pe piața interbancară nu au așteptat decizia BNR. ROBOR la 3 luni a ajuns la 6,09% pe 20 octombrie, potrivit Piața Financiară. BNR a explicat creșterea dobânzilor interbancare din septembrie și începutul lui octombrie prin conflictul din Orientul Mijlociu și prin incertitudinea politică internă.
Dacă ai un credit vechi, legat de ROBOR, vei simți creșterea la următoarea actualizare a dobânzii. Banca o face la intervalul din contract, de obicei la 3 sau 6 luni, după ROBOR-ul din acel moment. Pe un sold de 300.000 de lei, o creștere de 0,3 puncte procentuale înseamnă, în funcție de perioada rămasă, cam 50–60 de lei în plus pe lună.
IRCC se mișcă mult mai încet
Creditele în lei cu dobândă variabilă acordate persoanelor fizice după 2019, inclusiv cele prin Noua Casă, sunt legate de IRCC. Diferența e mare: IRCC se calculează ca medie a ratelor din piața interbancară pe un trimestru întreg și se aplică abia cu două trimestre mai târziu, potrivit art. 38 din OUG nr. 52/2016.
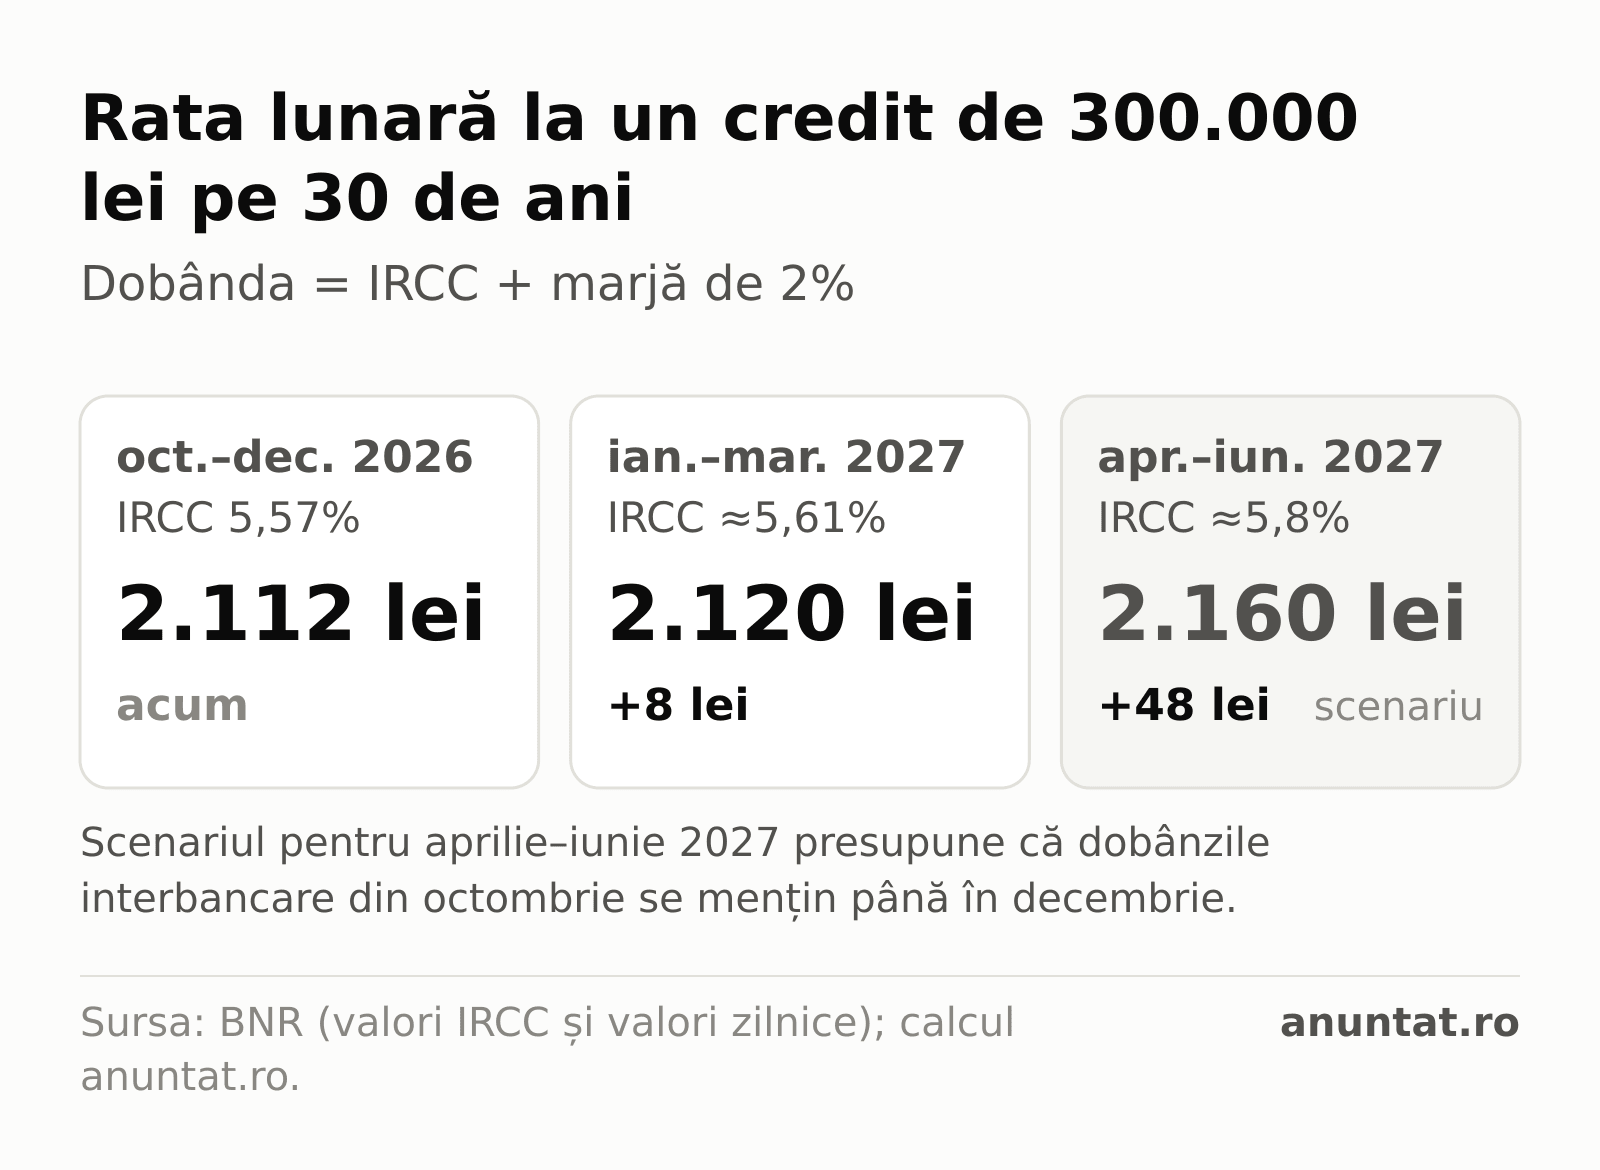
- Între 1 octombrie și 31 decembrie 2026 se aplică 5,57% (calculat din trimestrul II 2026).
- Pentru ianuarie–martie 2027 se va aplica valoarea calculată din trimestrul III 2026. Din datele zilnice publicate de BNR, ea iese aproximativ 5,61%, deci o creștere foarte mică.
- Creșterea din octombrie se va vedea abia în IRCC-ul din aprilie–iunie 2027.
Pentru un credit de 300.000 de lei pe 30 de ani, cu o marjă de 2%, rata ar trece de la circa 2.112 lei la circa 2.120 de lei pe lună în ianuarie. Detaliile, inclusiv istoricul trimestrial, sunt pe pagina noastră IRCC azi și calculatorul ratei, care se actualizează singură din datele BNR.
Merită să treci de la ROBOR la IRCC?
Legea îți permite să ceri trecerea de la ROBOR la IRCC, printr-un act adițional, dacă banca este de acord. Banca trebuie să-ți răspundă în 60 de zile (art. XI din OUG nr. 19/2019). Merită calculat în două situații:
- Când ROBOR e peste IRCC, cum e acum (6,09% față de 5,57%), trecerea îți scade imediat dobânda, dacă banca nu-ți schimbă și marja. Uită-te în oferta băncii la marja propusă pentru IRCC: unele bănci au marje mai mari la IRCC, iar avantajul se poate anula.
- Când vrei predictibilitate. IRCC urmează aceeași piață, dar cu întârziere de câteva luni și netezit pe un trimestru. Nu te ferește de creșteri, doar le întârzie și le îndulcește.
Ce poți face acum
- Află la ce indice e legat creditul tău și când e următoarea actualizare a dobânzii. Scrie în contract sau în graficul de rambursare.
- Dacă ai economii, compară dobânda creditului (indice plus marjă) cu ce câștigi pe ele. Rambursarea anticipată nu mai are comision la contractele semnate după septembrie 2016.
- Dacă vrei să cumperi acum, calculează rata cu un IRCC puțin mai mare decât cel de azi, ca să ai o rezervă.
Întrebări frecvente
Când e următoarea ședință BNR?
Pe 12 noiembrie 2026, potrivit calendarului citat în presă. De obicei, în noiembrie BNR publică și un nou raport asupra inflației, cu prognoza actualizată.
Rata mea la Noua Casă crește?
Dobânda la Noua Casă este IRCC plus o marjă de cel mult 2%, deci urmează IRCC. În ianuarie–martie 2027 ar trebui să crească foarte puțin, dacă estimarea de 5,61% se confirmă.
De ce ROBOR și IRCC sunt atât de diferite?
ROBOR arată costul banilor pe piața interbancară azi. IRCC e media tranzacțiilor dintr-un trimestru întreg, aplicată cu șase luni întârziere. Când dobânzile urcă repede, ROBOR o ia înainte. Când coboară, IRCC rămâne o vreme mai sus.
Cifrele sunt cele de la 25 octombrie 2026. Valoarea IRCC pentru ianuarie–martie 2027 e o estimare din datele BNR; valoarea oficială se publică la sfârșitul lui decembrie.


