Airbnb și Booking în 2026: impozitul nou și acordul vecinilor

Pentru cine închiriază un apartament pe Airbnb sau Booking, 2026 a adus două schimbări. Prima e fiscală: din ianuarie, veniturile din închirierea pe termen scurt a până la 7 camere se impozitează după reguli noi, mai simple, introduse prin Legea nr. 239/2025. A doua ține de clasificare: din iulie, normele pentru certificatul de clasificare spun mai clar ce acorduri îți trebuie dacă apartamentul e într-un bloc.
Impozitul din 2026: 10% din venitul net, după o deducere de 30%
Codul fiscal tratează acum închirierea pe termen scurt a 1–7 camere din locuințe proprietate personală ca venit din cedarea folosinței bunurilor, oricâte locuințe ar fi (art. 83 alin. 2). „Pe termen scurt” înseamnă închirierea neîntreruptă a unei camere aceleiași persoane, pentru cel mult 30 de zile (art. 83 alin. 3). Dacă închiriezi apartamente întregi, verifică cu un contabil sau cu ANAF cum se numără camerele în cazul tău, pentru că de asta depinde încadrarea sub sau peste pragul de 7.
Calculul (art. 85):
- venitul brut e suma încasată în cursul anului. Comisionul reținut de platformă nu intră în venit, adică nu plătești impozit pe banii luați de Airbnb sau Booking;
- din venitul brut scazi o cotă forfetară de cheltuieli de 30%;
- pe venitul net rămas plătești 10%, iar impozitul e final.
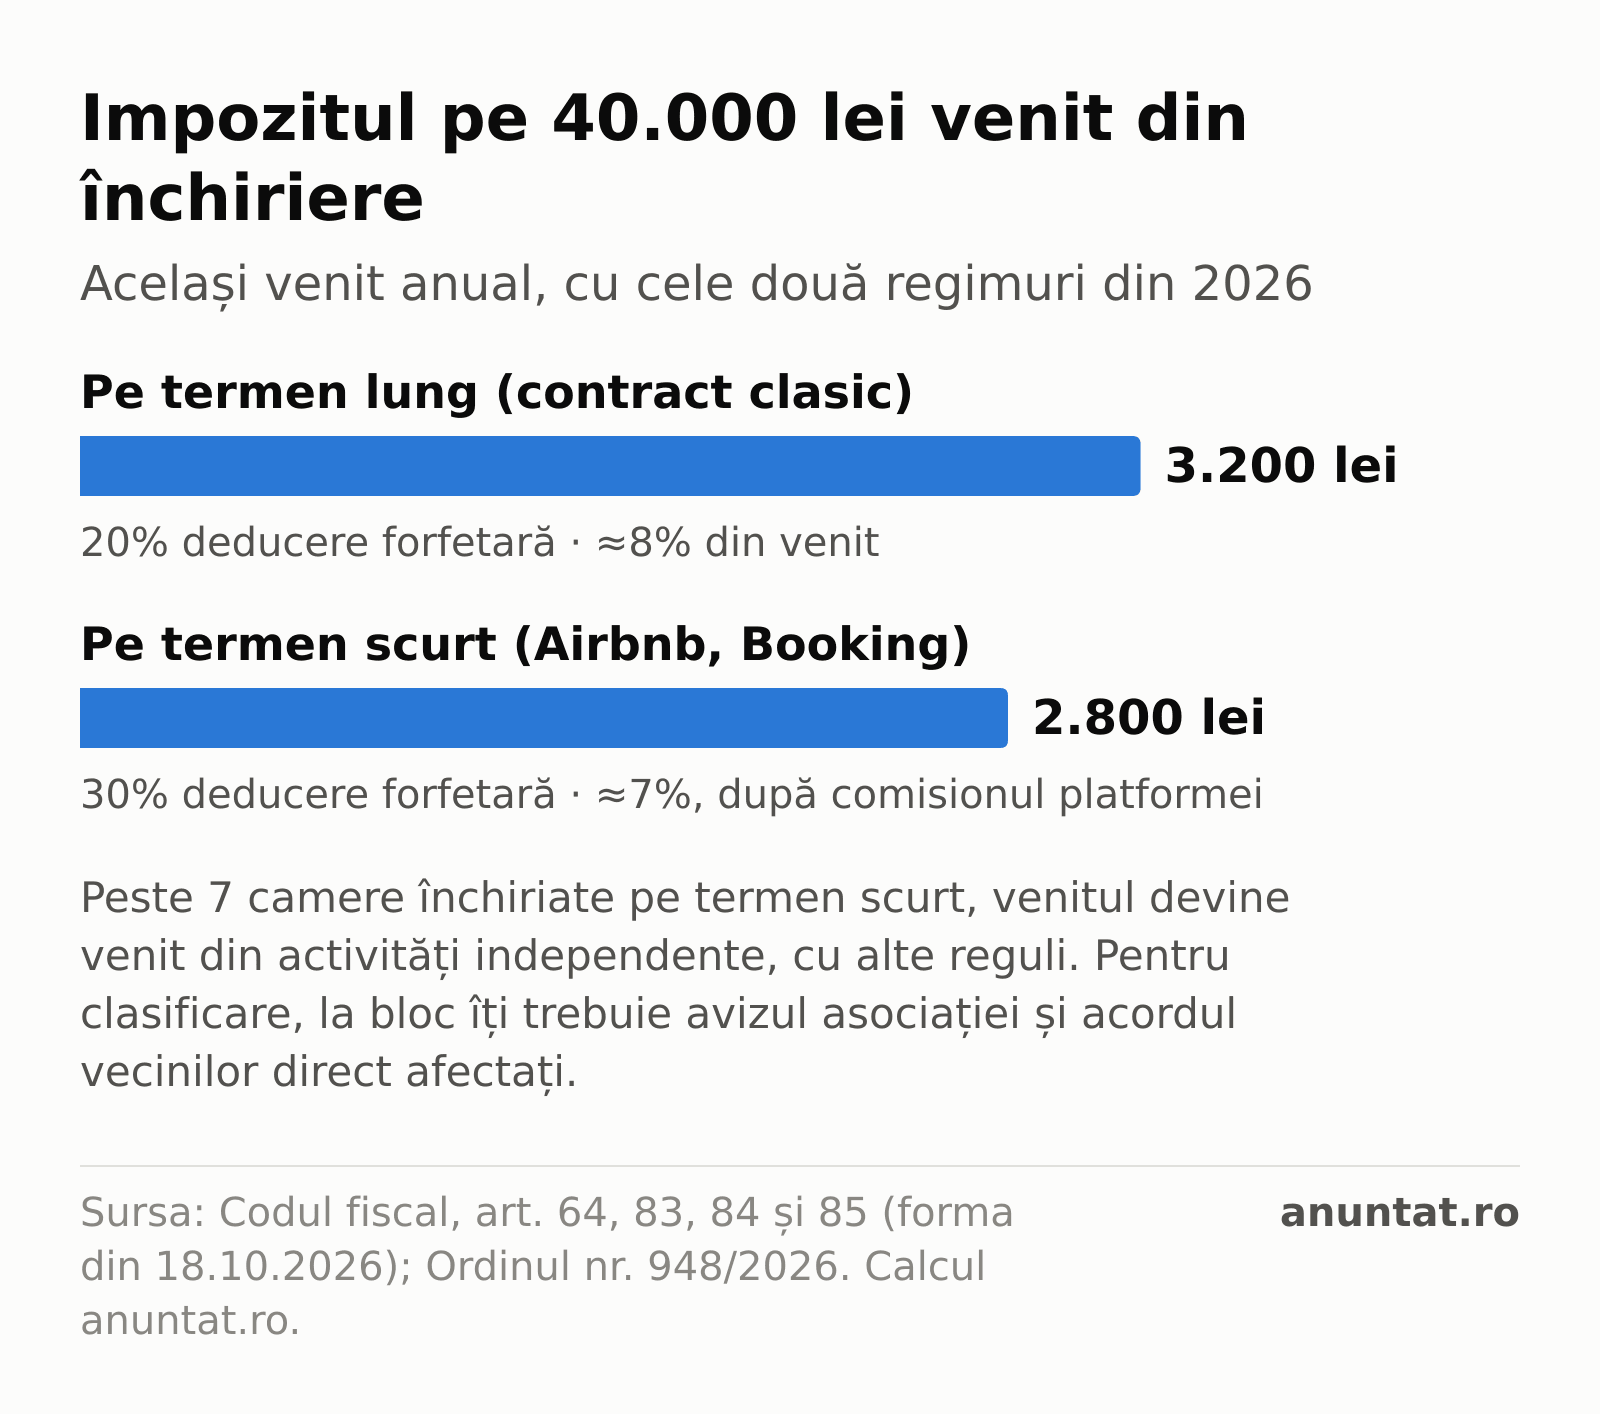
Practic, plătești 7% din ce încasezi după comision. Exemplu: dacă în 2026 ai încasat 40.000 de lei după comisionul platformei, venitul net e de 28.000 de lei, iar impozitul e de 2.800 de lei.
Obligațiile care vin la pachet:
- completezi partea de venituri din Registrul de evidență fiscală. Nu ai nevoie de contabilitate (art. 85 alin. 7);
- ții o fișă de ocupare a camerelor, din care să reiasă perioadele și persoanele cazate (art. 85 alin. 8). Modelul se aprobă prin ordin ANAF;
- declari venitul și plătești impozitul prin declarația unică, până la termenul legal, 25 mai al anului următor (art. 85 alin. 10).
Contractele de închiriere pe termen scurt nu se înregistrează la ANAF. Obligația de înregistrare în 30 de zile rămâne doar pentru închirierile clasice (art. 83 alin. 5).
Peste 7 camere: devine activitate independentă
Din anul fiscal în care închiriezi pe termen scurt mai mult de 7 camere, veniturile devin venituri din activități independente și se impozitează după alte reguli (art. 83 alin. 4 și art. 68^3).
CASS: se adună cu celelalte venituri
Venitul net din închirierea pe termen scurt intră la calculul pragului de CASS, alături de chirii obișnuite, dividende și dobânzi (art. 170 alin. 4 lit. c). Dacă totalul trece de 6 salarii minime brute pe an, datorezi contribuția la sănătate de 10%, pe o bază fixă de 6, 12 sau 24 de salarii minime.
Clasificarea: acordul vecinilor și al asociației
Pe lângă fisc, ca să închiriezi legal turiștilor ai nevoie de certificat de clasificare de la ministerul care se ocupă de turism. Ordinul nr. 948/2026, publicat în Monitorul Oficial nr. 559 din 8 iulie 2026, a modificat normele de clasificare. Ce contează pentru un apartament la bloc:
- dosarul cuprinde „avizul scris al comitetului executiv al asociației de locatari și acordul scris al proprietarilor direct afectați”, adică ai vecinilor cu care apartamentul se învecinează pe orizontală și pe verticală;
- dai o declarație pe propria răspundere că ai depus acordurile tuturor proprietarilor cu care ai pereți comuni și enumeri numerele apartamentelor lor;
- dacă în bloc nu există asociație de proprietari constituită legal, dai o declarație în acest sens;
- persoanele fizice pot cere clasificarea pentru cel mult 7 camere sau 14 locuri, în apartamente sau camere de închiriat din locuințele proprii, indiferent în câte locuințe sunt.
În practică, acordul vecinilor e partea cea mai grea. Dacă vrei să cumperi un apartament ca investiție pentru regim hotelier, discută cu asociația și cu vecinii direcți înainte să semnezi. Fără acorduri, planul nu se poate face legal.
Merită în continuare?
Fiscal, regimul din 2026 e mai simplu decât înainte: deducere de 30%, comisionul platformei scos din calcul, fără contabilitate. Ce face diferența rămâne gradul de ocupare și costurile: curățenie, consumabile, utilități, impozitul pe clădire, eventual administrarea. Dacă ezitați între regim hotelier și închiriere pe termen lung, fă calculul pe un an întreg, nu pe o lună bună de vară.
Întrebări frecvente
Am închiriat doar câteva nopți pe an. Tot declar?
Da. Orice venit din închirierea pe termen scurt se declară prin declarația unică. Impozitul e mic dacă venitul e mic, dar obligația există.
Plătesc TVA pentru cazare?
Persoanele fizice care închiriază camere din locuințele proprii nu sunt, de regulă, plătitoare de TVA. Dacă afacerea crește, întreabă un contabil când apare obligația de înregistrare în scopuri de TVA.
Ce se întâmplă dacă închiriez fără certificat de clasificare?
Funcționarea fără clasificare încalcă normele din turism și se sancționează. Separat, impozitul se datorează oricum pe venitul încasat.
Regulile sunt cele din Codul fiscal, în forma consolidată la 18 octombrie 2026, și din Ordinul nr. 948/2026. Situația e cea de la 25 octombrie 2026.


