Impozitul pe chirie în 2026: 10%, contractul la ANAF și CASS

Dacă închiriezi un apartament pe termen lung, statul îți cere trei lucruri: să înregistrezi contractul, să declari venitul și, peste un anumit prag, să plătești contribuția la sănătate. Regulile nu s-au schimbat radical în 2026, dar circulă destule informații greșite, de la „nu mai trebuie înregistrat contractul” la „salariații nu plătesc CASS”. Mai jos e ce scrie, de fapt, în Codul fiscal.
Atenție: închirierea pe termen scurt, de tip Airbnb sau Booking, are din 2026 reguli separate. Le explicăm în alt articol de pe blog.
Cât e impozitul: 10% din venitul net, adică 8% din chirie
Cota de impozit pe veniturile din cedarea folosinței bunurilor e de 10% (art. 64 din Codul fiscal). Se aplică însă pe venitul net. Venitul net se obține scăzând din chiria anuală o cotă forfetară de cheltuieli de 20% (art. 84 alin. 3). Practic, plătești 8% din chiria încasată.
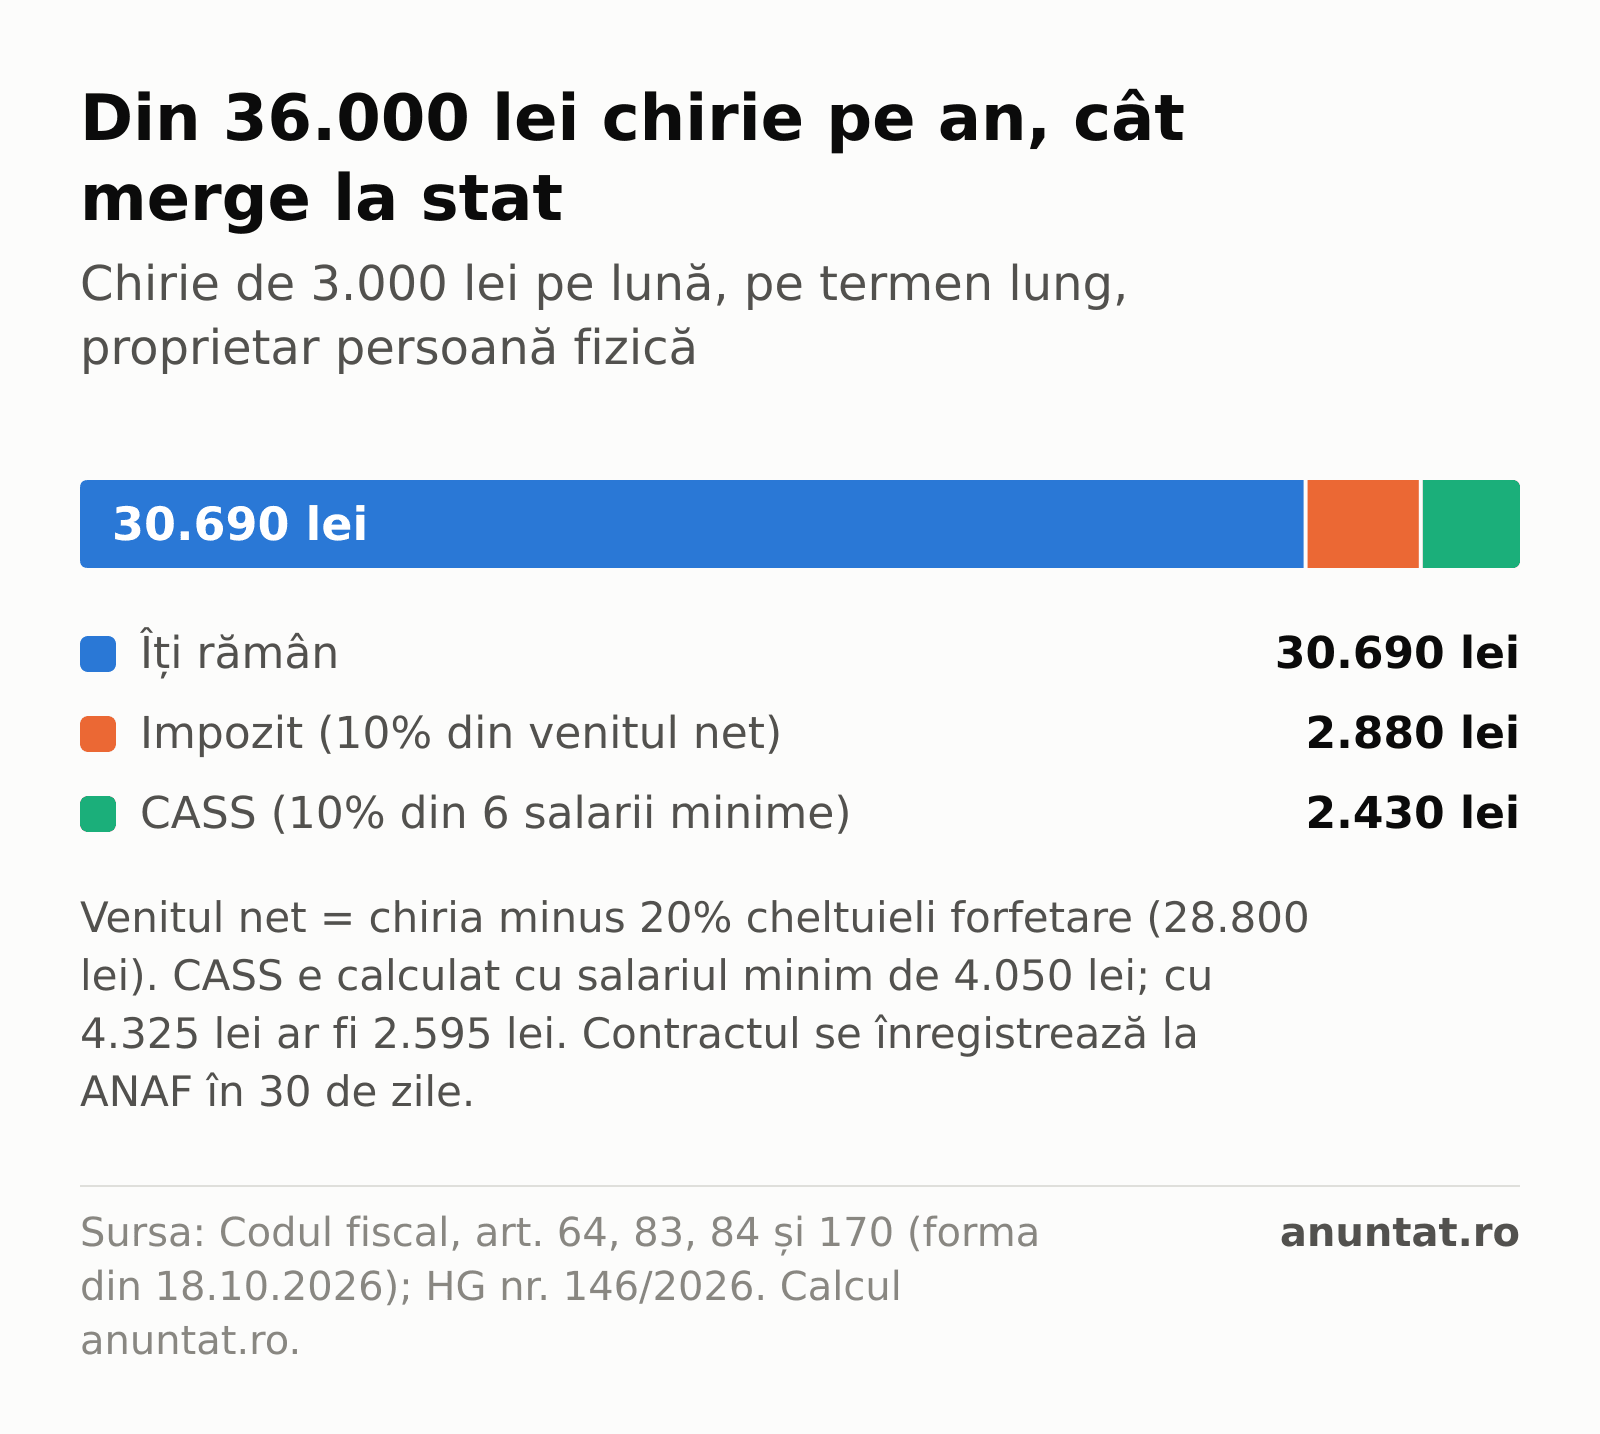
Exemplu: închiriezi un apartament cu 3.000 de lei pe lună.
- chiria pe an: 36.000 de lei;
- cheltuieli forfetare de 20%: 7.200 de lei;
- venitul net: 28.800 de lei;
- impozitul: 2.880 de lei pe an.
Dacă chiria e stabilită în euro, venitul în lei se calculează cu cursul mediu anual al BNR din anul respectiv (art. 84 alin. 3^1). Venitul se socotește după chiria din contract, nu după cât ai încasat efectiv (art. 84 alin. 2). De aceea, orice schimbare de chirie sau încetarea contractului trebuie înregistrată la ANAF.
Contractul se înregistrează la ANAF în 30 de zile
Obligația există și în 2026. Art. 83 alin. 5 din Codul fiscal cere ca proprietarii să înregistreze contractul de închiriere la organul fiscal în cel mult 30 de zile de la încheiere. Același termen se aplică pentru orice modificare: preț, durată, încetare. Dacă locuința are mai mulți proprietari, contractul spune care dintre ei face înregistrarea.
La înregistrare depui și o copie a certificatului de performanță energetică al locuinței. Asta e o obligație din Legea nr. 372/2005, art. 22 alin. 3. Contractul înregistrat te ajută și pe tine: potrivit art. 1.798 din Codul civil, e titlu executoriu pentru plata chiriei, deci poți merge direct la executorul judecătoresc dacă chiriașul nu plătește.
Declarația unică: până pe 25 mai 2027
Venitul din chiriile încasate în 2026 se declară prin declarația unică, formularul 212, până la 25 mai 2027. Tot atunci plătești impozitul. Dacă chiriașul e o firmă, regula e alta: firma reține impozitul la sursă și îl plătește ea (art. 84^1), iar tu nu mai declari impozitul pe acel venit. Poți avea însă de plătit CASS.
CASS: când plătești contribuția la sănătate
Aici apar cele mai multe confuzii. Pe scurt:
- CASS se datorează dacă suma veniturilor tale nete din chirii, dividende, dobânzi, investiții și alte surse similare ajunge la cel puțin 6 salarii minime brute pe an (art. 170 alin. 2 și 4).
- Contribuția e de 10% și nu se aplică pe venitul real, ci pe una dintre trei baze fixe: 6, 12 sau 24 de salarii minime, după cât de mare e venitul (art. 170 alin. 3).
- Faptul că ești salariat și plătești CASS din salariu nu te scutește de CASS pe chirii, dacă treci de prag. Contribuția pe salariu acoperă doar salariul.
Ce salariu minim se folosește pentru 2026? Aici e o complicație. Salariul minim a fost de 4.050 de lei până în iunie și de 4.325 de lei de la 1 iulie 2026 (HG nr. 146/2026). Pragul de 6 salarii minime e deci fie 24.300 de lei, fie 25.950 de lei, în funcție de valoarea de referință pe care o va preciza ANAF în ghidul declarației unice pentru veniturile din 2026. Verifică ghidul înainte să depui.
În exemplul de mai sus, venitul net de 28.800 de lei depășește ambele praguri, dar rămâne sub 12 salarii minime. Datorezi CASS la baza de 6 salarii minime: 2.430 de lei (cu 4.050) sau 2.595 de lei (cu 4.325). Cu impozitul de 2.880 de lei, totalul ajunge la 5.310–5.475 de lei pe an, adică aproximativ 15% din chirie.
Câteva greșeli frecvente
- „Am contract, dar nu l-am înregistrat, deci nu declar.” Obligația de declarare există oricum. Lipsa înregistrării e o problemă în plus, nu o scutire.
- „Chiria e mică, nu contează.” Impozitul de 10% din venitul net se datorează de la primul leu. Doar CASS are prag.
- „Am mai multe apartamente, deci sunt PFA.” Nu. Închirierea pe termen lung a locuințelor tale rămâne venit din cedarea folosinței, oricâte apartamente ai.
Dacă stai în chirie și te întrebi dacă merită să cumperi, calculul complet îl găsești pe pagina Chirie sau cumpărare?. Dacă ai un apartament de închiriat, îl poți publica gratuit în categoria apartamente de închiriat.
Întrebări frecvente
Ce se întâmplă dacă nu înregistrez contractul?
Încalci o obligație fiscală declarativă și riști amendă. În plus, contractul nu mai e titlu executoriu, deci pentru chiria neplătită va trebui să mergi în instanță.
Pot deduce cheltuielile reale, de exemplu renovarea?
Nu. Pentru persoanele fizice, cheltuielile se deduc doar forfetar, 20% din venit, indiferent cât ai cheltuit de fapt.
Chiriașul e firmă. Mai depun ceva?
Impozitul îl reține firma. Dacă venitul net din chirii, adunat cu celelalte venituri pentru care se datorează CASS, trece de 6 salarii minime, depui declarația unică pentru CASS.
Regulile sunt cele din Codul fiscal, în forma consolidată la 18 octombrie 2026, pentru veniturile din 2026. Verifică ghidul ANAF al declarației unice înainte de depunere.


